CSRD et risques psychosociaux : quels indicateurs suivre ?
La directive CSRD (Corporate Sustainability Reporting Directive) introduit une évolution importante dans la façon dont les entreprises doivent rendre compte de leurs impacts sociaux.
Si le reporting CSRD relève principalement de la RSE, les volets liés aux risques psychosociaux ne peuvent être traités correctement qu’en collaboration étroite avec les RH et le CSE.
La directive CSRD impose aux entreprises concernées de publier des données détaillées sur la santé, la sécurité et les conditions de travail. Depuis la directive « Omnibus » (directive (UE) 2026/470, publiée au Journal officiel de l’Union européenne le 26 février 2026), elle ne devra plus viser que les entreprises de plus de 1 000 salariés et de plus de 450 millions d’euros de chiffre d’affaires, ces deux seuils étant cumulatifs. Ces seuils ne s’appliqueront en France qu’après la transposition du texte, attendue avant le 19 mars 2027 (Portail RSE de l’État). Les indicateurs liés à la santé mentale et aux risques psychosociaux (RPS) en feront partie.
La CSRD en pratique : ce qui change
Adoptée en novembre 2022 par le Parlement européen, la Corporate Sustainability Reporting Directive (CSRD) vise à renforcer la transparence des informations extra-financières publiées par les entreprises.
Son objectif est double :
Permettre aux investisseurs et aux parties prenantes (salariés, consommateurs, fournisseurs…) d’évaluer plus précisément les impacts environnementaux, sociaux et de gouvernance (ESG) des entreprises.
Cela permet de comparer plus facilement les entreprises entre pays européens différents.
La directive s’appuie sur les standards élaborés par l’EFRAG (European Financial Reporting Advisory Group), organisme consultatif européen indépendant chargé de définir les normes de reporting durable applicables dans l’Union.
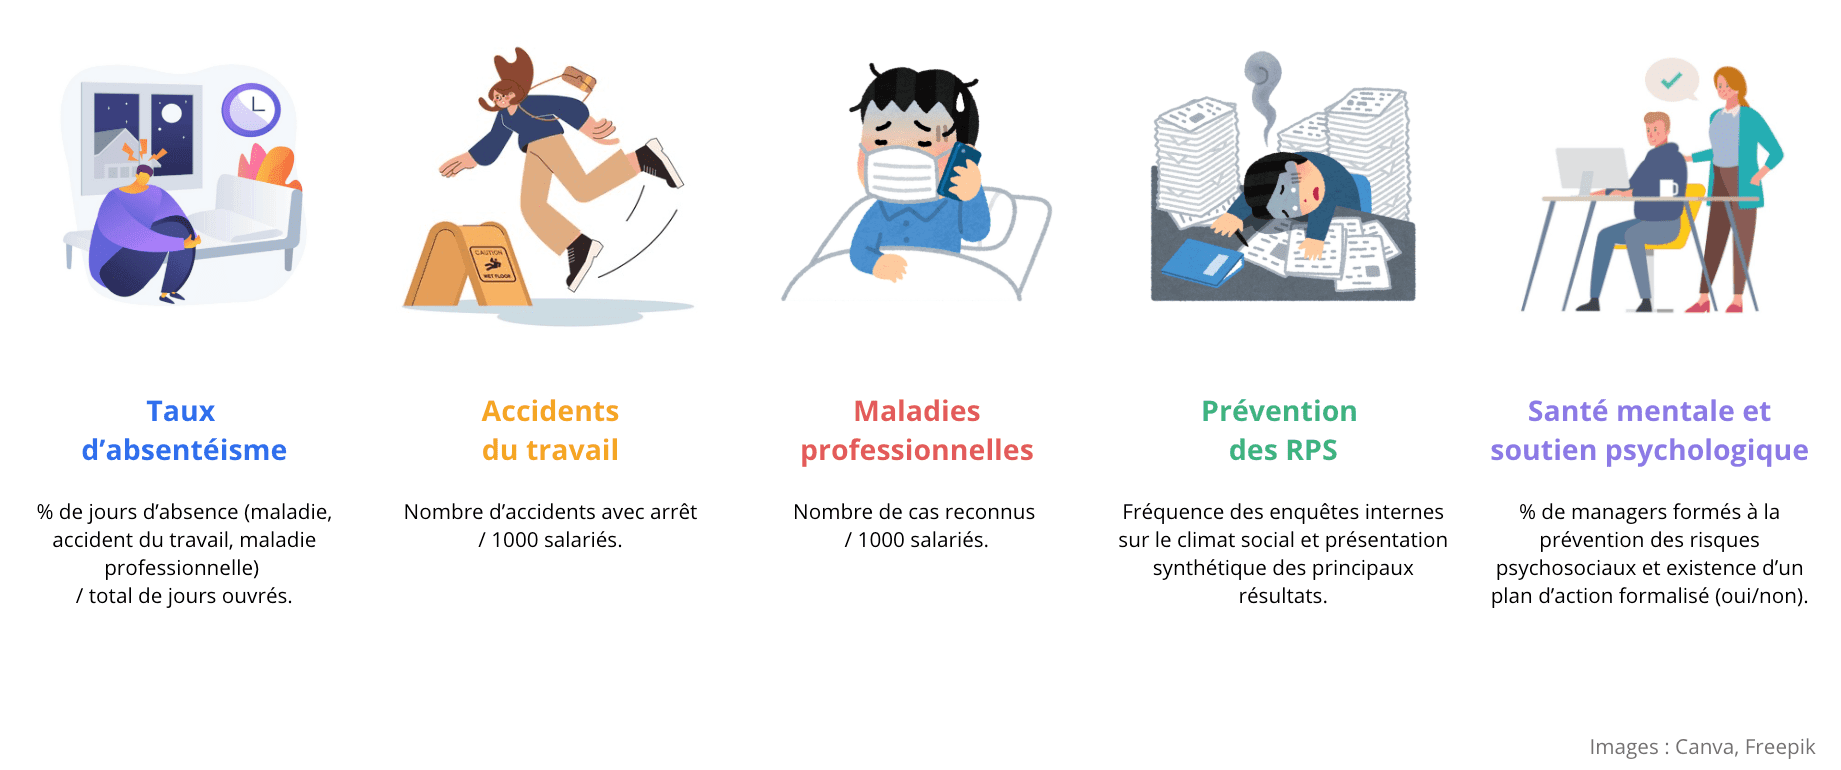
Sur le volet social, plusieurs indicateurs sont désormais attendus :
- Taux d’absentéisme : % de jours d’absence (maladie, accident du travail, maladie professionnelle) / total de jours ouvrés.
- Accidents du travail : nombre d’accidents avec arrêt / 1 000 salariés.
- Maladies professionnelles : nombre de cas reconnus / 1 000 salariés.
- Prévention des RPS : fréquence des enquêtes internes sur le climat social et présentation synthétique des principaux résultats.
- Santé mentale et soutien psychologique : % de managers formés à la prévention des risques psychosociaux et existence d’un plan d’action formalisé (oui/non).
La plupart de ces données doivent être mesurables, vérifiables et comparables.
Les premières entreprises soumises à la CSRD ont publié leurs premières données extra-financières sur la base de l’exercice 2024. Le périmètre et le calendrier applicables aux autres entreprises sont en cours de révision.
Les entreprises qui passent sous ces seuils ne sont plus tenues de publier, mais peuvent le faire volontairement avec la norme VSME. Suivre ses indicateurs de risques psychosociaux reste utile : c’est un outil de prévention (DUERP) et un gage de transparence, indépendamment de la CSRD.
Pourquoi la santé mentale entre dans le périmètre du reporting
Les risques psychosociaux (RPS) sont désormais pris en compte dans la performance sociale de l’entreprise. Le suivi des RPS traduit la capacité de l’organisation à préserver la santé de ses salariés et à fonctionner sur le long terme.
Cette approche répond à plusieurs attentes :
- Les entreprises veulent soigner leur image de marque auprès des consommateurs.
- Les investisseurs et les agences de notation intègrent désormais des critères de santé mentale des salariés pour évaluer le risque financier.
- Les partenaires sociaux demandent une transparence accrue sur les conditions de travail.
- La réglementation renforce les obligations de prévention (DUERP).
Pour les entreprises, cela revient à démontrer qu’elles disposent d’un système structuré de suivi et de pilotage de la santé psychologique au travail.
En tant que responsable RH, comment mettre en place un dispositif de reporting fiable
La mise en œuvre du reporting CSRD repose sur des données déjà présentes dans la plupart des entreprises.
Pour un service RH, l’enjeu n’est donc pas de tout réinventer, mais de structurer et fiabiliser les informations existantes.
S’appuyer sur les données disponibles
Le SIRH constitue souvent la première source d’informations : absentéisme, accidents du travail, arrêts maladie, turnover, mobilité, entretiens annuels. Ces données peuvent être consolidées pour alimenter les indicateurs exigés par la CSRD. L’essentiel est d’assurer leur traçabilité (sources, période, définition homogène entre sites).
Compléter par des enquêtes régulières
Les enquêtes internes (climat social, QVCT, baromètre managérial, etc.) fournissent la dimension qualitative du reporting : perception du stress, charge de travail, soutien hiérarchique, équilibre vie pro/perso.
Il est utile de formaliser leur fréquence, leur méthode et leur taux de participation pour garantir la représentativité des résultats.
Ces résultats servent de base à des plans d’action concrets, suivis et mesurables dans le temps.
Définir un circuit de validation clair
Dans les grandes entreprises, la collecte des indicateurs CSRD reste complexe : les données sociales, environnementales et de gouvernance sont souvent gérées par des services différents. Cela suppose de rassembler des informations souvent dispersées entre les services RH, santé, sécurité, RSE et finances, et d’en assurer la cohérence au moment du reporting.
Il est donc utile de désigner un point de contact dans chaque direction (RH, RSE, HSE, Finance) chargé de vérifier ses données et de les transmettre à une personne de référence qui consolide l’ensemble du reporting.
Ces pratiques de coordination sont décrites dans le document ESRS 1 – General Requirements, avec des exemples et principes méthodologiques présentés dans les annexes du texte.
En conclusion
Au-delà des obligations légales, un reporting bien construit apporte plusieurs bénéfices concrets :
- Il permet de communiquer de manière transparente auprès des investisseurs, des salariés et des consommateurs.
- Il soutient le dialogue social en s’appuyant sur des données objectives.
- Il offre une visibilité des risques liés à la santé mentale et aux conditions de travail des salariés.
À terme, un reporting de qualité améliore la cohérence entre la stratégie RSE et les actions de prévention en plaçant la santé mentale au même niveau que les autres indicateurs de performance sociale.
IDTree accompagne les entreprises dans la réalisation de leurs enquêtes RPS et la génération de rapports détaillés, exploitables à la fois pour le pilotage interne et pour le reporting CSRD.
Préparez votre diagnostic RPS avec IDTree
IDTree vous aide à prévenir le stress au travail avec des logiciels et des consultants QVCT / RPS.